Equipe econômica propõe aumentar em 20% a base de despesas federais sujeitas a restrições e examina novas limitações ao crescimento dos gastos públicos. Mudanças podem alcançar despesas obrigatórias, pisos constitucionais, investimentos e regras do arcabouço fiscal. O debate coloca em questão a relação entre estabilidade das contas públicas, capacidade de investimento do Estado e manutenção dos serviços essenciais. Lula ainda não aprovou as propostas.
Da Redação | 7 de novembro de 2026
O governo do presidente Luiz Inácio Lula da Silva estuda ampliar em 20% o conjunto de despesas federais que podem ser submetidas a contingenciamento, como parte de um pacote de mudanças destinado a reforçar o controle das contas públicas a partir de 2027. As propostas, discutidas pela equipe econômica e reveladas pelo jornal Valor Econômico, incluem a possibilidade de restringir temporariamente determinadas despesas obrigatórias, reduzir os limites de crescimento real do orçamento, modificar os critérios de financiamento da saúde e da educação e revisar benefícios tributários concedidos a aplicações financeiras.
A informação, repercutida neste sábado, 7 de novembro, pelo Brasil 247, acrescenta novos elementos a uma discussão iniciada antes das eleições e intensificada após a reeleição presidencial. O governo busca estabelecer condições para melhorar o resultado primário e administrar a trajetória de crescimento da dívida pública, enquanto diferentes áreas da administração federal enfrentam pressões relacionadas ao financiamento de serviços, investimentos e programas sociais.
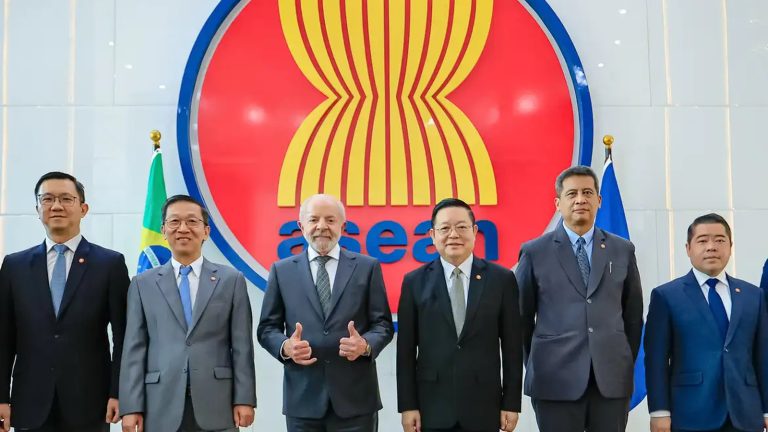
As alternativas permanecem em fase preliminar. Lula não aprovou nenhuma das medidas, e não existe projeto legislativo formalmente apresentado que reúna todas as propostas divulgadas pela imprensa. A decisão deverá ocorrer depois da viagem internacional do presidente à Turquia e às Filipinas, prevista para novembro.
A principal novidade é a intenção de ampliar a chamada base contingenciável, expressão utilizada para designar o conjunto de dotações orçamentárias que podem ter sua execução temporariamente restringida quando as receitas ficam abaixo do previsto ou quando existe risco de descumprimento das metas fiscais.
O aumento de 20% dessa base não equivale a uma redução de 20% de todas as despesas federais. Trata-se da possibilidade de submeter uma parcela maior do orçamento aos mecanismos de contenção. A quantia efetivamente bloqueada dependeria das necessidades fiscais identificadas durante a execução orçamentária e das regras que viessem a ser aprovadas.
Essa distinção é fundamental porque o alcance jurídico de uma autorização para contingenciar não é o mesmo que a realização imediata de cortes.
Pelo sistema atual, as despesas obrigatórias possuem proteção decorrente de normas legais ou constitucionais. A Previdência Social, determinadas despesas de pessoal e outros compromissos permanentes não podem ser interrompidos exclusivamente por decisão administrativa destinada a melhorar o resultado fiscal.
Já as despesas discricionárias, que incluem investimentos e parte dos custos de funcionamento de órgãos públicos, podem sofrer limitações de empenho e movimentação financeira conforme a evolução das receitas.
A consequência dessa estrutura é uma distribuição desigual das restrições orçamentárias. Quando ocorre uma frustração de arrecadação, o contingenciamento tende a recair sobre uma parcela relativamente limitada do gasto federal.
A proposta de ampliar a base contingenciável procura modificar essa condição, permitindo que determinados compromissos atualmente protegidos tenham seu ritmo de execução ajustado em situações específicas.
Segundo interlocutores da equipe econômica ouvidos pela imprensa, a intenção seria aumentar a flexibilidade de gestão sem extinguir obrigações legalmente constituídas. Isso significa que uma despesa poderia ter seu desembolso temporariamente limitado, mas a obrigação de pagamento continuaria existindo.
A viabilidade desse modelo dependerá da natureza de cada despesa, das regras aprovadas e dos direitos envolvidos. Nem todas as obrigações admitem alterações de cronograma sem efeitos jurídicos ou administrativos.
A proposta também exigirá examinar possíveis consequências sobre fornecedores, beneficiários de políticas públicas, contratos e serviços cuja continuidade depende de pagamentos regulares.
O debate ocorre em um ambiente de restrições já existentes. Em setembro de 2026, o Ministério do Planejamento informou que a contenção total das despesas federais havia alcançado R$ 16,06 bilhões.
Desse valor, R$ 13,65 bilhões correspondiam a contingenciamento necessário para o cumprimento do limite inferior da meta fiscal, enquanto aproximadamente R$ 2,4 bilhões estavam associados a bloqueios exigidos para respeitar o limite de despesas.
Os dois instrumentos possuem fundamentos diferentes.
O contingenciamento é utilizado quando as projeções indicam que a evolução das receitas poderá comprometer a meta de resultado primário. Já o bloqueio relacionado ao limite de despesas busca impedir que os gastos ultrapassem o espaço autorizado pelo arcabouço fiscal.
Embora ambos possam restringir temporariamente a execução do orçamento, suas causas e seus critérios de cálculo não são idênticos.
O governo também estuda modificar a duração dos efeitos dessas restrições.
Uma das propostas examinadas prevê que valores contingenciados até o encerramento de determinado exercício sejam descontados da base de cálculo do limite de despesas do ano seguinte.
Hoje, uma frustração temporária de arrecadação pode provocar um contingenciamento durante o ano sem necessariamente reduzir o limite de gastos do período posterior.
Com a mudança, parte da restrição passaria a produzir consequências duradouras.
O exemplo de 2026 ajuda a compreender a hipótese. Se os R$ 13,65 bilhões contingenciados permanecessem indisponíveis até dezembro e a nova regra já estivesse em vigor nas condições discutidas, esse montante poderia ser descontado da base utilizada para calcular o espaço orçamentário de 2027.
Não se trata de uma consequência atualmente determinada pela legislação. É um cenário hipotético relacionado à mudança em estudo.
O efeito poderia alcançar exercícios posteriores, dependendo da fórmula escolhida. Uma redução da base sobre a qual incidem os limites anuais de crescimento altera o ponto de partida de cálculos futuros.
Essa característica torna importante avaliar como o mecanismo funcionaria em períodos de desaceleração econômica.
A arrecadação tributária depende do nível de atividade, da renda, do consumo, da produção e dos resultados empresariais. Uma desaceleração pode reduzir determinadas receitas mesmo sem mudanças na legislação tributária.
Se essa queda obrigar o governo a restringir despesas e a restrição passar a diminuir permanentemente os limites futuros, o ajuste poderá continuar produzindo efeitos depois de encerrada a frustração inicial.
Esse é um dos aspectos discutidos na literatura econômica sobre regras fiscais pró-cíclicas, que podem ampliar determinadas oscilações da economia.
Por outro lado, a equipe econômica considera que mecanismos mais previsíveis de controle das despesas poderão contribuir para estabilizar expectativas sobre as contas públicas e reduzir riscos relacionados ao financiamento da dívida.
O resultado depende das condições econômicas, da composição das despesas e das salvaguardas previstas na legislação. Não é possível determinar antecipadamente o efeito líquido de uma proposta cujo texto ainda não foi divulgado.
A possibilidade de reduzir o crescimento das despesas
Outro ponto examinado é a diminuição do limite máximo de crescimento real das despesas federais.
A Lei Complementar nº 200, de 2023, que estabeleceu o atual arcabouço fiscal, determina que a expansão real dos limites de despesa primária observe parâmetros vinculados ao crescimento das receitas, respeitando uma faixa anual entre 0,6% e 2,5%, conforme as condições estabelecidas na legislação.
Durante a campanha eleitoral, integrantes da equipe econômica mencionaram a possibilidade de reduzir o teto de 2,5% para 2% ou até 1,5% ao ano.
Uma mudança dessa natureza diminuiria o ritmo máximo permitido de crescimento real das despesas, mesmo em períodos de arrecadação favorável.
A diferença entre os percentuais pode produzir efeitos acumulados ao longo dos anos. Por exemplo, em uma simulação puramente matemática, uma base hipotética de R$ 100 que crescesse 2,5% ao ano durante quatro exercícios alcançaria aproximadamente R$ 110,38, enquanto a mesma base crescendo 1,5% chegaria a cerca de R$ 106,14.
Essa comparação não constitui previsão do orçamento brasileiro, mas demonstra como pequenas diferenças nos percentuais anuais podem se acumular ao longo do tempo.
O impacto concreto dependeria das despesas abrangidas, das exceções previstas e do comportamento das receitas.
A equipe econômica apresenta a contenção do crescimento como forma de reduzir pressões sobre o resultado primário. Entretanto, a diminuição do ritmo de expansão das despesas também impõe decisões sobre distribuição dos recursos disponíveis.
Quando despesas obrigatórias crescem acima do limite geral, outras atividades precisam dividir um espaço proporcionalmente menor. Isso pode afetar investimentos, manutenção de equipamentos públicos e execução de programas que não possuem proteção equivalente.
A capacidade de administrar essa situação dependerá de mudanças nas regras de gastos obrigatórios e da definição das prioridades orçamentárias.
Saúde e educação entram nas discussões
A possibilidade de rever os critérios de financiamento da saúde e da educação constitui outra frente relevante das propostas.
A Constituição estabelece pisos mínimos de aplicação federal nessas áreas. No caso da saúde, o cálculo está associado à Receita Corrente Líquida. Na educação, utiliza-se a receita resultante de impostos, observadas as disposições constitucionais.
Esses mecanismos procuram assegurar um patamar mínimo de financiamento a serviços e políticas considerados essenciais.
A equipe econômica argumenta que o crescimento dessas vinculações pode ocorrer em ritmo diferente daquele autorizado pelo arcabouço fiscal, reduzindo o espaço disponível para outras despesas.
Uma das alternativas estudadas seria aproximar o crescimento dos pisos do limite geral de expansão do gasto público.
Outra possibilidade envolveria tornar permanentes determinados mecanismos de contenção que atualmente possuem condições ou prazos específicos de aplicação.
Essas propostas ainda não foram formalizadas. Não existe decisão anunciada de reduzir nominalmente os pisos nem tabela oficial que permita calcular seus eventuais efeitos em hospitais, escolas, universidades e demais serviços.
Mesmo assim, a discussão tem consequências relevantes para o planejamento público.
O financiamento da saúde envolve despesas com atendimento, profissionais, medicamentos, procedimentos hospitalares, vigilância sanitária e investimentos em infraestrutura. A demanda por esses serviços pode variar conforme o envelhecimento populacional, o perfil epidemiológico e outras condições sociais.
A educação também apresenta necessidades permanentes de financiamento, incluindo remuneração de profissionais, manutenção de instituições, formação, pesquisa e ampliação da oferta de serviços.
Alterações nos mecanismos de correção dos pisos podem modificar sua trajetória de crescimento e a distribuição dos recursos ao longo dos anos.
O impacto não depende apenas do valor absoluto destinado a cada área. É necessário considerar o crescimento da população atendida, os custos de funcionamento e as necessidades de expansão.
Uma dotação que aumenta nominalmente pode apresentar comportamento diferente quando se considera a inflação. Da mesma forma, um crescimento real positivo pode não acompanhar integralmente o aumento da demanda por determinado serviço.
Por isso, a avaliação das propostas exigirá projeções específicas sobre financiamento e capacidade de atendimento.
Mudanças nas regras constitucionais também estarão sujeitas ao processo legislativo correspondente, incluindo eventuais quóruns qualificados para aprovação de emendas.
Tributação de investimentos isentos e revisão de benefícios
O governo não examina apenas restrições de despesas.
Segundo as reportagens publicadas neste sábado, a equipe econômica também considera modificar benefícios tributários e ampliar a arrecadação em determinadas modalidades de investimento.
Entre as possibilidades está a tributação de Letras de Crédito do Agronegócio (LCA) e Letras de Crédito Imobiliário (LCI), instrumentos financeiros que atualmente contam com isenção de Imposto de Renda para determinadas aplicações de pessoas físicas.
Esses títulos participam do financiamento de atividades do agronegócio e do setor imobiliário. O tratamento tributário diferenciado procura incentivar a captação de recursos para esses segmentos.
A eventual tributação poderia ampliar a arrecadação federal, mas também modificar a rentabilidade líquida dos instrumentos para os investidores e as condições de captação das instituições emissoras.
A dimensão desses efeitos dependerá das alíquotas, das regras de transição e da eventual preservação do tratamento aplicado a títulos já emitidos.
Outras medidas mencionadas nas discussões incluem a revisão de despesas e benefícios associados a diferentes setores do Estado.
A equipe examina temas como supersalários no Judiciário, benefícios previdenciários dos militares e emendas parlamentares.
Essas categorias possuem fundamentos legais e estruturas de financiamento diferentes. Sua eventual alteração dependerá de propostas específicas e dos procedimentos aplicáveis.
A referência a esses temas demonstra que as discussões não estão limitadas a programas sociais, mas não permite concluir que todos serão incluídos no pacote final.
Também será necessário distinguir redução de benefícios tributários de corte direto de despesas. A retirada de uma isenção pode produzir aumento da receita, enquanto a alteração de um gasto modifica a estrutura de desembolsos do orçamento.
Os dois mecanismos podem melhorar o resultado primário, mas seus efeitos distributivos e econômicos não são necessariamente iguais.
A pressão das despesas obrigatórias
Uma das preocupações manifestadas pela equipe econômica está relacionada à participação crescente das despesas obrigatórias no orçamento federal.
Compromissos previdenciários, benefícios sociais, pessoal e outras obrigações apresentam dinâmicas específicas de crescimento.
Parte desses gastos acompanha variáveis demográficas, reajustes definidos por lei e direitos reconhecidos em normas constitucionais ou infraconstitucionais.
Quando essas despesas aumentam em ritmo superior ao espaço autorizado para o conjunto do orçamento, a margem disponível para investimentos e gastos discricionários pode diminuir.
Esse fenômeno ajuda a explicar por que o governo estuda ampliar a base contingenciável.
Do ponto de vista administrativo, uma base maior permitiria distribuir eventuais restrições entre diferentes categorias, reduzindo a concentração dos bloqueios em uma parcela relativamente pequena do orçamento.
Entretanto, permitir a restrição de um gasto obrigatório não elimina automaticamente os fundamentos que determinam seu crescimento. Uma despesa legalmente devida pode continuar existindo mesmo quando seu pagamento é temporariamente reorganizado.
Por isso, as propostas precisarão esclarecer como seriam tratados compromissos contratuais, direitos individuais e obrigações que não admitem adiamento sem consequências.
A definição também será importante para avaliar se a mudança representa apenas maior flexibilidade de execução financeira ou se altera de maneira mais profunda os direitos e as políticas financiadas pelo Estado.
O peso da dívida e dos juros
A discussão ocorre em um contexto de endividamento público elevado.
Segundo dados do Banco Central citados pela Reuters em 5 de novembro, a dívida bruta do governo geral alcançou 82,9% do Produto Interno Bruto. A trajetória do indicador tornou-se um dos principais elementos das avaliações sobre a sustentabilidade das contas públicas brasileiras.
A dívida, entretanto, não depende exclusivamente do resultado primário.
Sua evolução também é influenciada pelos juros incidentes sobre os títulos públicos, pelo crescimento econômico, pela inflação e por outras operações financeiras.
A taxa Selic foi mantida em 13,75% ao ano na reunião do Comitê de Política Monetária de 4 de novembro.
O nível dos juros afeta o custo de financiamento de diferentes agentes econômicos e influencia a dinâmica da dívida pública conforme sua composição e seus indexadores.
Isso significa que a avaliação de sustentabilidade fiscal exige observar simultaneamente receitas, despesas, custo da dívida e crescimento do PIB.
Uma melhora no resultado primário pode contribuir para estabilizar o endividamento. Ao mesmo tempo, mudanças nas condições monetárias e no ritmo de crescimento econômico podem modificar significativamente a relação entre dívida e produção nacional.
A equipe econômica afirma buscar condições para a redução sustentável dos juros, mas a política monetária é decidida pelo Banco Central segundo as competências estabelecidas em lei.
Não existe relação automática pela qual determinada medida de contenção orçamentária produza uma redução específica da Selic.
A reação das taxas dependerá das expectativas inflacionárias, do comportamento dos preços, da atividade econômica e da avaliação realizada pela autoridade monetária.
O crescimento econômico também influencia as contas públicas
A arrecadação federal depende da capacidade de geração de renda e produção da economia.
Emprego, massa salarial, consumo, lucros empresariais e atividade industrial influenciam diferentes tributos.
Consequentemente, o crescimento econômico também participa da determinação dos resultados fiscais.
Essa relação exige considerar os efeitos de medidas de contenção sobre a própria atividade produtiva.
O adiamento de investimentos públicos pode apresentar consequências sobre empresas contratadas, empregos e cadeias de fornecedores, dependendo da natureza dos projetos e de seu estágio de execução.
Por outro lado, uma trajetória fiscal mais previsível pode influenciar expectativas de financiamento e decisões de investimento privado.
A magnitude desses efeitos varia conforme a conjuntura. Em períodos de utilização elevada da capacidade produtiva, determinadas reduções de despesas podem apresentar consequências diferentes daquelas verificadas durante uma desaceleração econômica.
Também é necessário distinguir investimentos públicos de despesas correntes. Os efeitos econômicos e sociais não são iguais em todas as categorias orçamentárias.
A avaliação de qualquer pacote deverá considerar essa composição e apresentar estimativas transparentes de seus resultados.
Sem uma relação das despesas que poderão ser efetivamente atingidas, não é possível calcular o impacto agregado das propostas sobre emprego, atividade econômica ou serviços públicos.
Lula ainda não tomou uma decisão
As discussões ganharam intensidade depois da reunião realizada na quinta-feira, 5 de novembro, quando Lula recebeu integrantes do governo e economistas para examinar a situação fiscal e as perspectivas do próximo mandato.
Segundo o Valor Econômico, o ministro da Fazenda, Dario Durigan, e seu antecessor, Fernando Haddad, participaram das articulações relacionadas à reorganização das despesas.
Durigan declarou posteriormente que o encontro não havia definido medidas concretas, ressaltando que as alternativas ainda precisavam ser aprofundadas.
O ministro do Planejamento e Orçamento, Bruno Moretti, também deverá participar da elaboração das propostas.
A previsão é que a equipe técnica examine os diferentes cenários durante a viagem internacional do presidente e apresente opções para sua avaliação depois do retorno ao Brasil.
A Reuters informou que a definição presidencial é esperada após os compromissos na Turquia e nas Filipinas, mas não existe confirmação de um calendário legislativo definitivo.
O governo pretende estabelecer uma trajetória fiscal que permita ampliar os resultados primários nos próximos anos. A proposta de diretrizes orçamentárias prevê melhora progressiva até 2030, em um ambiente de preocupações com o crescimento da dívida.
Entretanto, a aprovação de medidas estruturais poderá exigir alterações legislativas.
Mudanças no arcabouço fiscal podem depender de lei complementar. Propostas que modifiquem disposições constitucionais, como determinados pisos de financiamento, precisarão observar o processo de emenda à Constituição.
A composição do Congresso e a posição dos diferentes partidos influenciarão a tramitação, mas não permitem antecipar decisões sobre propostas que ainda não foram oficialmente apresentadas.
A distribuição dos custos será decisiva para compreender o pacote
O debate fiscal envolve uma questão distributiva: quais setores terão suas despesas limitadas, quais benefícios tributários serão revistos e quais obrigações permanecerão protegidas.
Uma ampliação da base contingenciável pode oferecer maior flexibilidade administrativa, mas seus efeitos dependem das despesas efetivamente incluídas.
Restrições sobre projetos de infraestrutura, manutenção de hospitais, funcionamento de universidades ou pagamentos administrativos podem produzir consequências distintas.
Da mesma maneira, rever benefícios tributários para aplicações financeiras não possui o mesmo impacto distributivo que modificar o financiamento de serviços utilizados pela população.
Uma análise consistente exige identificar os grupos afetados, os valores envolvidos e as alternativas consideradas pelo governo.
Também será necessário esclarecer se as propostas estabelecerão regras excepcionais para situações de crise econômica, calamidade ou queda expressiva da arrecadação.
A existência de mecanismos de revisão pode modificar o funcionamento de um sistema que transforma restrições temporárias em limitações duradouras.
Outro aspecto relevante será a transparência das projeções utilizadas para fundamentar o pacote.
As estimativas de receitas, despesas obrigatórias, investimentos e resultado primário deverão permitir a comparação entre cenários com diferentes limites de crescimento e diferentes modalidades de contenção.
A publicação dessas informações possibilitará avaliar a relação entre o esforço fiscal esperado e os efeitos econômicos e sociais previstos.
Até o momento, não foi apresentado um cálculo oficial consolidado dos impactos das medidas em discussão.
O percentual de 20% divulgado pela imprensa indica o aumento estudado para a base contingenciável, mas não informa, isoladamente, quais programas poderão ser afetados ou qual será o valor efetivamente retido em cada exercício.
Essa ausência de definição é relevante para evitar conclusões antecipadas.
O desafio do próximo mandato
O governo entrará em 2027 com compromissos relacionados à manutenção de programas sociais, à execução de investimentos e à administração das contas públicas.
A equipe econômica considera necessário rever determinadas regras para evitar que o crescimento das despesas obrigatórias reduza continuamente o espaço disponível para outras atividades.
Ao mesmo tempo, a preservação da capacidade de financiamento dos serviços públicos dependerá das escolhas realizadas na elaboração do orçamento.
A proposta de ampliar em 20% a base contingenciável é uma das alternativas disponíveis, mas não constitui ainda uma política aprovada.
Sua implementação dependerá de definições sobre os gastos abrangidos, os fundamentos jurídicos e os procedimentos que permitirão realizar ou suspender restrições.
O mesmo vale para a redução do crescimento real máximo das despesas, as possíveis mudanças nos pisos de saúde e educação e a tributação de investimentos atualmente isentos.
Essas medidas poderão produzir consequências diferentes entre si e deverão ser avaliadas individualmente antes de sua eventual combinação em um pacote.
A discussão sobre o equilíbrio fiscal não elimina a necessidade de examinar a qualidade das despesas, a capacidade de arrecadação e as condições macroeconômicas.
Da mesma forma, a necessidade de financiar políticas públicas não afasta a importância de administrar obrigações permanentes e custos de financiamento.
O resultado dependerá da estrutura concreta das medidas e de como elas serão implementadas.
A proposta divulgada neste sábado revela a intenção da equipe econômica de ampliar os instrumentos disponíveis para restringir temporariamente despesas federais e reforçar o cumprimento das metas fiscais. O aumento de 20% da base contingenciável, a possibilidade de alterações nos pisos de saúde e educação e a revisão dos limites de crescimento real representam mudanças potencialmente significativas no funcionamento do orçamento brasileiro. Seus efeitos sobre a dívida pública, os investimentos e os serviços essenciais dependerão da composição do pacote e das condições econômicas. Lula ainda não tomou uma decisão, e as alternativas permanecem em elaboração. O debate que se aproxima será sobre os critérios utilizados para distribuir as restrições, preservar obrigações constitucionais e estabelecer uma trajetória fiscal compatível com as necessidades de financiamento do Estado.